Sumário
- Introdução à Organização Financeira na Gig Economy
- O Desafio do Fluxo de Caixa Variável: Como Mitigar a Incerteza
- Separação Estrita: O Limiar entre Finanças Pessoais e Profissionais
- Provisionamento e Criação de Reservas Robustas para 2026
- Ferramentas de Automação e Inteligência Financeira
- Conclusão
—
Introdução à Organização Financeira na Gig Economy
O mercado de trabalho passou por transformações profundas nos últimos anos. Em 2026, a consolidação da chamada gig economy e o crescimento exponencial de trabalhadores autônomos e freelancers redefiniram a relação entre esforço laboral e compensação financeira. No entanto, trabalhar sem um salário fixo tradicional traz um grande desafio: a necessidade urgente de uma organização financeira de alta precisão. Sem a rede de proteção do regime CLT, cabe inteiramente ao profissional autônomo gerenciar sua receita, planejar sua aposentadoria, antecipar impostos e mitigar riscos cotidianos.
Estruturar as finanças de forma inteligente não é apenas uma questão de conveniência, mas de sobrevivência mercadológica. Quando o profissional domina as técnicas modernas de gestão de caixa, ele converte a volatilidade de seus ganhos em uma vantagem competitiva real, permitindo que faça investimentos estratégicos na sua própria carreira. Este artigo detalha as melhores práticas e metodologias indispensáveis para estruturar sua vida financeira em 2026 de forma extremamente lógica e simplificada.
O Desafio do Fluxo de Caixa Variável: Como Mitigar a Incerteza
O principal obstáculo na organização financeira do trabalhador autônomo é a imprevisibilidade de receita. Em alguns meses, os projetos abundam; em outros, a demanda pode contrair significativamente. Para neutralizar essa oscilação inerente à gig economy, o primeiro passo prático é calcular o seu custo de vida mínimo estrutural e estabelecer um pró-labore fixo para si mesmo.
Em vez de gastar conforme o dinheiro entra na conta, o profissional deve adotar a técnica da média ponderada de faturamento. Some as receitas líquidas dos últimos doze meses, deduza os custos operacionais básicos e estabeleça um salário mensal conservador para você. Nos meses em que o faturamento exceder essa média, o excedente deve ser retido na conta jurídica ou em uma reserva operacional dedicada a cobrir as lacunas dos meses de baixa faturamento. Esse mecanismo cria uma estabilidade artificial no seu fluxo de caixa, garantindo previsibilidade e paz de espírito ao profissional.
Separação Estrita: O Limiar entre Finanças Pessoais e Profissionais
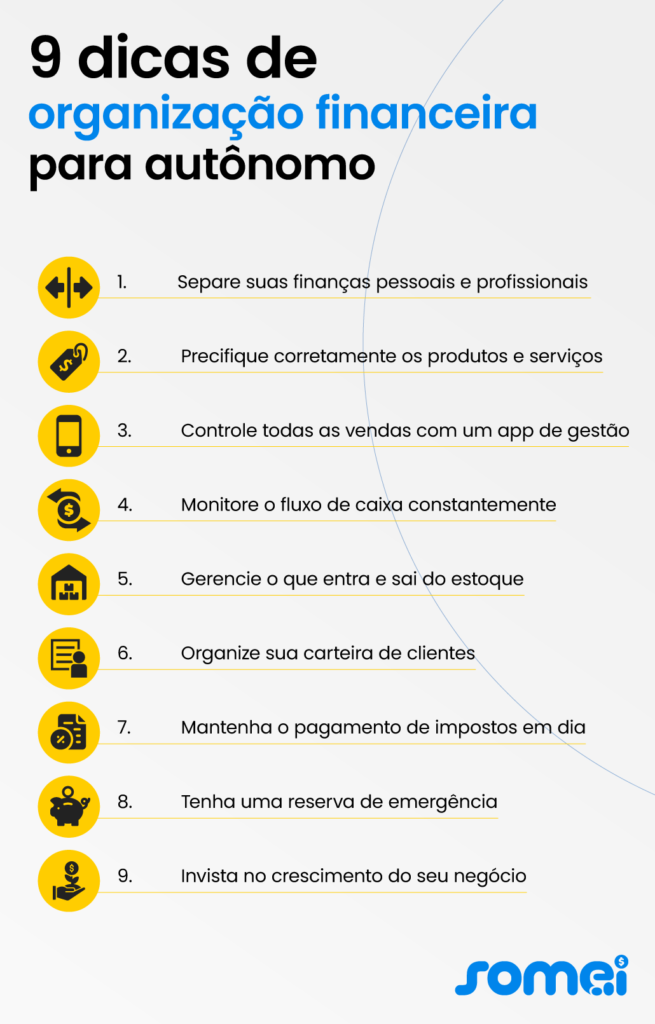
Um erro clássico que arruína a saúde de qualquer empreendimento individual é a mistura de receitas e despesas pessoais com profissionais. Para uma organização financeira eficaz, a separação deve ser absoluta e irrevogável. Em 2026, com a facilidade de abertura de contas PJ digitais e gratuitas nos principais bancos, não existem mais desculpas técnicas para essa inércia.
Todo e qualquer pagamento recebido de clientes deve entrar obrigatoriamente na conta bancária de sua pessoa jurídica (PJ). Dessa conta jurídica, devem sair exclusivamente os pagamentos relacionados à sua atividade profissional, como assinaturas de softwares, planos de internet, telefonia corporativa, impostos e insumos. Somente após essa apuração de despesas operacionais é que o profissional realiza a transferência programada de seu pró-labore para a conta de pessoa física (PF). Essa rotina financeira sólida blinda seu patrimônio pessoal e simplifica drasticamente a contabilidade.
Provisionamento e Criação de Reservas Robustas para 2026
Diferente de um funcionário sob o regime tradicional, o gig worker não conta com décimo terceiro salário, férias remuneradas, FGTS ou aviso prévio em caso de rescisão. Portanto, cada um desses benefícios deve ser auto-provisionado por meio de uma disciplina financeira rigorosa e planejada. Se você deseja tirar trinta dias de descanso ao longo do ano, é estritamente necessário embutir essa meta na precificação dos seus serviços e poupar mensalmente um percentual específico para esse período de inatividade planejada.
Além disso, o planejamento tributário deve ser tratado com máxima prioridade. Reservar antecipadamente entre 15% e 25% de todo faturamento mensal bruto para obrigações tributárias e previdenciárias evita surpresas desagradáveis com o fisco nacional. Paralelamente, a reserva de emergência para autônomos precisa ser consideravelmente mais robusta do que a recomendada para celetistas. Enquanto o trabalhador convencional necessita de três a seis meses de custo de vida salvaguardados, o autônomo deve focar em estruturar uma reserva de liquidez imediata equivalente a, no mínimo, nove a doze meses de suas despesas estruturais.
Ferramentas de Automação e Inteligência Financeira
A tecnologia em 2026 oferece soluções integradas e inteligentes que minimizam o esforço manual de controle de despesas. Utilizar softwares de gestão integrada que possibilitam a emissão automatizada de notas fiscais e o rastreamento automático de fluxo de caixa é imperativo. O uso de aplicativos de finanças pessoais conectados via Open Finance agiliza a consolidação das informações, eliminando erros humanos comuns e permitindo análises preditivas baseadas nos hábitos históricos de consumo do profissional.
Para organizar suas metas corporativas e investimentos de longo prazo, é fundamental buscar referências sólidas no ecossistema de educação financeira nacional. Consultar materiais instrutivos detalhados, como o guia de planejamento do Sebrae, ajuda a compreender os meandros legais e as melhores rotinas de tesouraria para microempresas e microempreendedores individuais (MEIs). Investir tempo no aprimoramento desse conhecimento técnico dita a linha tênue entre a verdadeira prosperidade profissional e a estagnação operacional do trabalhador independente.
Conclusão
Organizar as finanças pessoais e corporativas como autônomo ou gig worker em 2026 não se resume a preencher planilhas básicas de despesas; trata-se de arquitetar uma mentalidade empresarial duradoura aplicada à própria vida. Ao entender a dinâmica do fluxo de caixa variável, manter contas bancárias rigorosamente segregadas, provisionar obrigações fiscais e tirar pleno proveito da automação digital, o profissional constrói as bases sólidas para um crescimento sustentável de longo prazo. A autonomia profissional só gera verdadeira liberdade quando é amparada por uma gestão financeira madura, consciente e estritamente preventiva.