- Introdução ao Contexto das Dívidas de Cinco Anos
- O que Significa “Caducar” uma Dívida?
- O que Acontece na Prática em 2026?
- A Dívida Realmente Deixa de Existir?
- Como Limpar o Nome e Regularizar sua Situação
- Conclusão
—
Introdução ao Contexto das Dívidas de Cinco Anos
No cenário econômico brasileiro, lidar com a inadimplência é uma realidade desafiadora para milhões de cidadãos. Diante das dificuldades financeiras, termos técnicos como “prescrição de débito” ou a expressão popular “dívida caduca” frequentemente geram muitas dúvidas. Para quem contraiu débitos e ficou inadimplente no ano de 2021, o ano de 2026 representa um marco estratégico fundamental, pois marca a conclusão do ciclo de cinco anos previsto em lei.
Compreender o funcionamento da regra dos cinco anos é o primeiro passo para reorganizar suas finanças pessoais. Neste artigo, vamos analisar detalhadamente o que ocorre na esfera legal e financeira quando uma pendência atinge o prazo de caducidade, explicando as consequências reais no mercado de crédito e apresentando um guia prático sobre como recuperar a saúde financeira do seu CPF.
O que Significa “Caducar” uma Dívida?
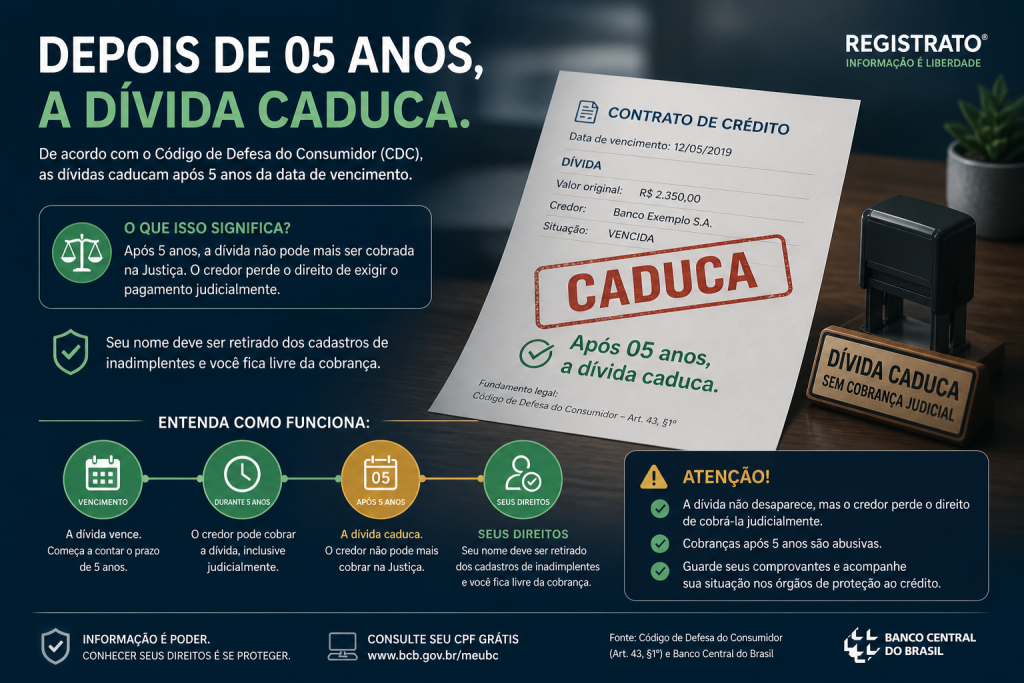
O termo “caducar” é a forma popular de se referir à prescrição jurídica de um débito financeiro. Segundo as determinações do Código de Defesa do Consumidor (CDC) e do Código Civil, os credores dispõem de um limite temporal de cinco anos para cobrar judicialmente a maioria das dívidas de consumo e manter o nome do devedor inserido nos bancos de dados de inadimplentes.
É importante ressaltar que a contagem desse prazo de cinco anos se inicia a partir do dia seguinte à data de vencimento original da parcela em atraso, e não a partir do momento em que o nome foi incluído nos órgãos de proteção ao crédito. Portanto, se uma fatura de cartão de crédito ou parcela de empréstimo venceu em meados de 2021 e não foi paga, esse débito prescreverá e ficará com a pendência caduca ao longo do ano de 2026.
O que Acontece na Prática em 2026?
Ao atingir o prazo de cinco anos em 2026, ocorrem modificações automáticas e obrigatórias que impactam a situação de restrição do CPF do consumidor:
- Retirada dos Órgãos de Proteção: Os cadastros de restrição ao crédito, como SPC, Serasa e Boa Vista SCPC, são obrigados por lei a remover a negativação do nome do consumidor referente àquela dívida específica.
- Perda do Direito de Cobrança Judicial: A instituição credora perde o direito de acionar a Justiça para reaver os valores. Isso significa que ela não poderá mais abrir processos de execução judicial, solicitar bloqueios de contas bancárias ou penhora de bens para quitar aquele saldo pendente.
Com a remoção automática da negativação pública, o devedor tende a perceber uma melhora em seu score de crédito geral, facilitando a retomada de operações financeiras básicas no mercado de consumo de bens e serviços.
A Dívida Realmente Deixa de Existir?
Existe um grande mito financeiro de que, após o período de cinco anos, a pendência desaparece completamente do mapa. Na realidade, a dívida continua existindo. O que prescreve é unicamente o direito de a empresa credora cobrar a quantia judicialmente ou expor publicamente o consumidor através de listas de proteção ao crédito.
Isso implica algumas consequências práticas importantes:
O credor original ainda possui autorização para realizar contatos de cobrança de forma amigável e extrajudicial, desde que essas cobranças não causem constrangimento público ou importunação excessiva ao devedor. Além disso, as instituições financeiras arquivam históricos internos detalhados. Se o consumidor tentar solicitar novos empréstimos ou financiamentos na mesma instituição onde possui o débito pendente, seu pedido provavelmente será recusado com base no histórico de relacionamento interno.
Outro fator essencial é o Registrato do Banco Central, uma ferramenta oficial que reúne o histórico de relacionamento e créditos dos cidadãos com os bancos. Mesmo que a restrição seja retirada do Serasa, a indicação de prejuízo financeiro pode permanecer visível para o sistema bancário, influenciando futuras análises de crédito. Para limpar de forma integral seu nome e reaver a confiança total no mercado, acessar o Serasa Limpa Nome e negociar ativamente com desconto é o caminho ideal para quitar as pendências de maneira definitiva.
Como Limpar o Nome e Regularizar sua Situação
Se você tem compromissos que expiram em 2026 ou deseja resolver suas dívidas de forma imediata sem esperar o término dos cinco anos, siga as etapas sugeridas abaixo para restabelecer seu crédito:
1. Faça um Levantamento Consolidado
Consulte seu CPF nos principais sistemas de proteção de crédito para identificar com exatidão quais são os débitos ativos, as datas de vencimento iniciais e as instituições credoras. Isso ajuda a mapear quais dívidas já estão próximas da prescrição e quais ainda exigem atenção prioritária.
2. Avalie sua Capacidade Financeira
Analise detalhadamente o seu orçamento mensal atual. Determine um valor exato que você pode direcionar para o pagamento dessas pendências sem comprometer o sustento da sua família. Ter esse valor planejado evita que você faça acordos com parcelas que não poderá pagar futuramente.
3. Negocie as Dívidas com Foco em Descontos
Entre em contato direto com os credores ou utilize portais parceiros de renegociação. As empresas frequentemente oferecem descontos expressivos de até 90% sobre o valor acumulado da dívida para viabilizar acordos amigáveis de liquidação. Ao pagar a primeira parcela do acordo firmado, o credor é obrigado a retirar seu nome dos cadastros de restrição ao crédito no prazo máximo de cinco dias úteis.
Conclusão
Embora a prescrição de uma dívida em 2026 proporcione o benefício automático de limpar o nome de listas públicas e impedir ações de cobrança judicial, o endividamento continuado ainda afeta de forma indireta o seu poder de compra devido aos registros internos do mercado de crédito. A postura mais recomendável e saudável para o seu bolso é sempre buscar a negociação proativa dos débitos. Ao assumir o controle do seu orçamento e liquidar as pendências financeiras por meio de acordos inteligentes, você reabilita seu score e assegura total tranquilidade para realizar novas conquistas e investimentos futuros de maneira sustentável.