- O Cenário do Orçamento Familiar em 2026
- Entendendo o Mínimo Existencial na Organização Financeira
- Passo a Passo para Diagnosticar e Reestruturar Suas Finanças
- O Processo de Repactuação de Dívidas na Prática
- Ferramentas e Métodos de Organização para Sustentar o Planejamento
- Conclusão
—
O Cenário do Orçamento Familiar em 2026
Com o avanço da economia nacional e as transformações nas relações de consumo, organizar o orçamento doméstico tornou-se uma tarefa essencial de sobrevivência e prosperidade. Em 2026, a busca por estabilidade financeira exige mais do que apenas cortar pequenos gastos cotidianos; demanda uma análise estrutural profunda de receitas e despesas. Para as famílias brasileiras que enfrentam dificuldades extremas para honrar seus compromissos mensais, a legislação oferece uma ferramenta poderosa de proteção e planejamento: as regras de prevenção e tratamento do endividamento excessivo.
A organização financeira de longo prazo deve ser construída sobre fundações sólidas. Ao planejar reestruturar o orçamento familiar sob a égide jurídica, o primeiro passo é aprender a alinhar o fluxo de caixa doméstico às garantias legais que impedem o colapso financeiro da família, permitindo uma transição ordenada de um estado de inadimplência crônica para o equilíbrio das contas.
Entendendo o Mínimo Existencial na Organização Financeira
Um dos conceitos fundamentais para quem precisa reestruturar o orçamento familiar é o chamado “mínimo existencial”. Trata-se do valor mínimo de renda que uma pessoa precisa preservar para garantir as necessidades básicas de subsistência, como alimentação, saúde, moradia e transporte, sem que esse montante seja inteiramente tomado para o pagamento de credores.
Historicamente disciplinado pelas atualizações trazidas pela Lei do Superendividamento, o mínimo existencial serve como um verdadeiro escudo na organização de despesas domésticas. Ao desenhar o orçamento de 2026, a primeira grande tarefa da família é isolar e proteger esse valor. Nenhum plano de pagamento ou acordo com instituições financeiras pode comprometer a quantia necessária para a sobrevivência digna. O planejamento financeiro estratégico, portanto, não deve começar pela listagem das parcelas atrasadas, mas sim pela blindagem dos gastos vitais. Esse entendimento altera completamente a ordem de prioridades e preserva a dignidade da família.
Passo a Passo para Diagnosticar e Reestruturar Suas Finanças
Para colocar em prática uma verdadeira reestruturação orçamentária, é preciso adotar um método analítico focado na transparência absoluta das informações:
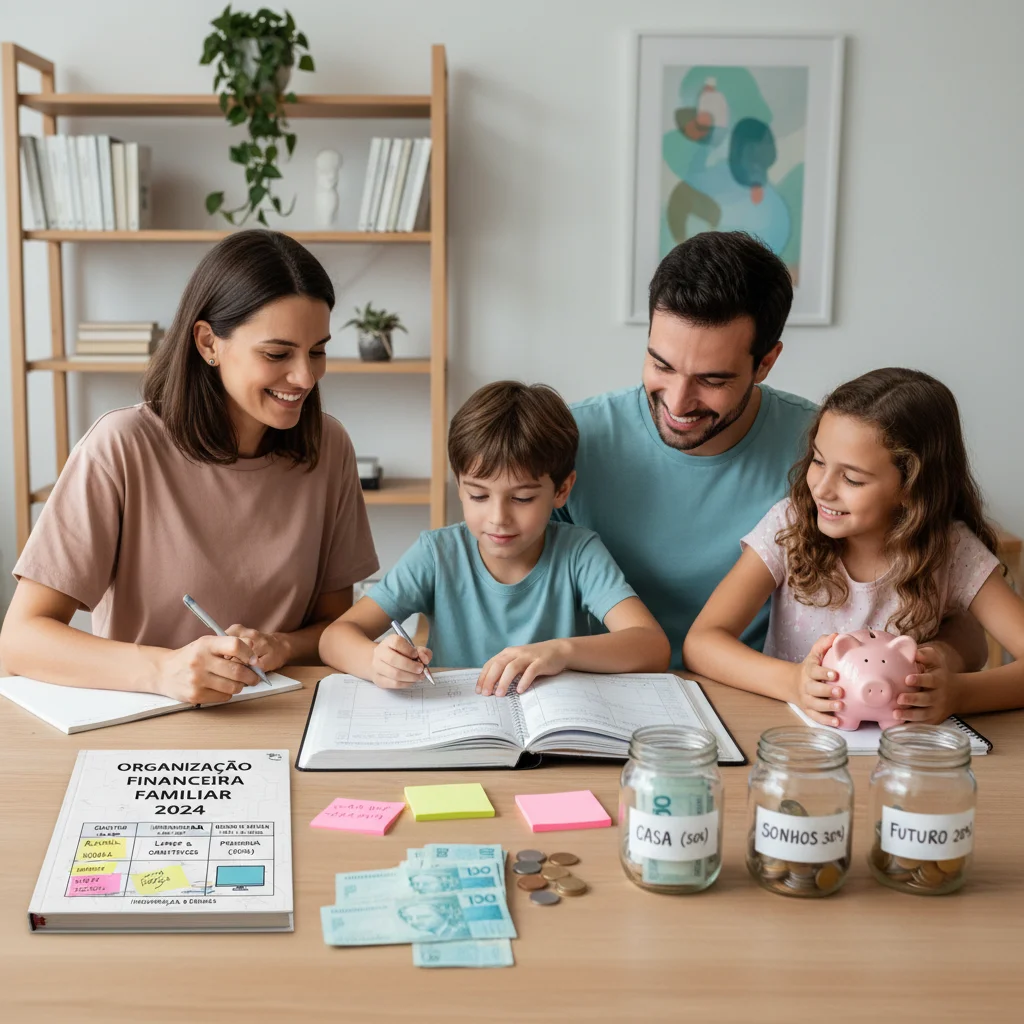
- Mapeamento integral: Registre todas as fontes de renda e despesas correntes da sua casa. Este diagnóstico deve separar claramente as contas em três grupos essenciais: gastos básicos (moradia, alimentação e serviços), despesas supérfluas (lazer e entretenimento) e compromissos de dívidas (empréstimos, cartões de crédito e parcelamentos).
- Cálculo do índice de endividamento: Divida o valor total das parcelas de dívidas mensais pela renda líquida da família. Se esse percentual ultrapassar 30% a 35%, seu orçamento está em zona de risco. Caso ultrapasse 50%, configurando a incapacidade de pagar as contas básicas, a família se encontra em estado de superendividamento.
- Criação da reserva emergencial mínima: Estabeleça um plano de corte imediato nos supérfluos e direcione os recursos poupados para uma reserva emergencial básica. A organização financeira moderna preza pelo pragmatismo: antes de tentar quitar dívidas antigas, garanta que novas dívidas não serão geradas por falta de dinheiro para cobrir imprevistos cotidianos.
O Processo de Repactuação de Dívidas na Prática
Com o diagnóstico financeiro em mãos e o orçamento familiar protegido pelo limite do mínimo existencial, o próximo passo prático sob as regras da lei é iniciar o processo de repactuação de dívidas de forma sustentável. A legislação brasileira permite que o consumidor de boa-fé apresente uma proposta de plano de pagamento de suas dívidas com prazo máximo de cinco anos para a quitação.
Este plano de pagamento deve ser estruturado de maneira realista dentro do seu fluxo de caixa mensal. Durante a audiência de conciliação com os credores, que pode ocorrer no âmbito dos órgãos de defesa do consumidor (como Procons) ou diretamente por vias judiciais, todos os débitos de consumo são consolidados. Ao organizar as contas para esta fase, o devedor precisa demonstrar detalhadamente suas receitas e gastos de subsistência. O objetivo é fechar um acordo global que substitua taxas de juros abusivas por condições de pagamento suaves, garantindo que o plano caiba no bolso da família sem prejudicar a sua manutenção essencial.
Ferramentas e Métodos de Organização para Sustentar o Planejamento
Para garantir que a reestruturação feita em 2026 seja duradoura, a família precisa adotar ferramentas práticas de controle que evitem a recaída no endividamento excessivo. Planilhas de orçamento automatizadas, aplicativos de finanças pessoais com categorização inteligente de gastos ou até o tradicional método dos envelopes de dinheiro para limites semanais de despesas são caminhos altamente viáveis.
Adicionalmente, utilize a estratégia do orçamento base zero. Esse método consiste em destinar cada real da sua receita para uma categoria específica no início do mês, de modo que a diferença entre receitas e despesas planejadas seja exatamente igual a zero. Isso impede que valores fiquem soltos na conta corrente, o que frequentemente gera impulsos de consumo involuntários. A disciplina contínua e a revisão semanal do orçamento garantem que as metas estabelecidas na repactuação de dívidas sejam cumpridas com total rigor.
Conclusão
Reestruturar o orçamento familiar em 2026 é um processo que exige dedicação, conhecimento prático e o uso estratégico dos direitos garantidos pela Lei do Superendividamento. Ao colocar a preservação do mínimo existencial como ponto de partida da organização financeira, as famílias recuperam a dignidade e a capacidade de planejar o futuro sem o peso insustentável de juros cumulativos. A educação financeira, amparada pelas ferramentas certas de controle orçamentário e pelo cumprimento rigoroso dos planos de pagamento, pavimenta o caminho definitivo para uma vida financeira livre de dívidas e plenamente estruturada para o sucesso de longo prazo.