- A Importância do Cartão de Crédito na Educação Juvenil
- O Cenário do Cartão de Crédito para Menores em 2026
- Cartão Adicional vs. Cartão Pré-Pago: Qual Escolher?
- Critérios Essenciais para Escolher o Cartão Ideal
- Estratégias Práticas de Educação Financeira
- Conclusão
—
A Importância do Cartão de Crédito na Educação Juvenil
O cenário financeiro global passou por transformações profundas nos últimos anos. Em 2026, a digitalização dos meios de pagamento atingiu o seu ápice, tornando o dinheiro em espécie um recurso quase obsoleto no cotidiano das novas gerações. Diante dessa realidade, introduzir os jovens ao universo do cartão de crédito não é mais um capricho, mas uma necessidade educacional indispensável. Longe de ser apenas uma ferramenta de consumo, o cartão de crédito para menores de idade atua como um laboratório prático para o desenvolvimento da responsabilidade financeira.
A preparação dos adolescentes para lidar com o crédito de maneira saudável evita o endividamento precoce na vida adulta. Quando os pais ou responsáveis assumem o papel de mentores nesse processo, o aprendizado se torna seguro e monitorado. Para que essa transição seja bem-sucedida, é fundamental compreender as dinâmicas do mercado de cartões de crédito voltados para o público menor de 18 anos, escolhendo as ferramentas corretas e estabelecendo regras claras de uso.
O Cenário do Cartão de Crédito para Menores em 2026
Em 2026, as instituições financeiras e fintechs consolidaram ecossistemas completos desenhados exclusivamente para o público infantojuvenil. O mercado evoluiu de contas digitais simplificadas para plataformas robustas que oferecem o cartão de crédito sob medida. Esses produtos contam com inteligência artificial para monitoramento de gastos e sugestões de economia personalizadas para os jovens.
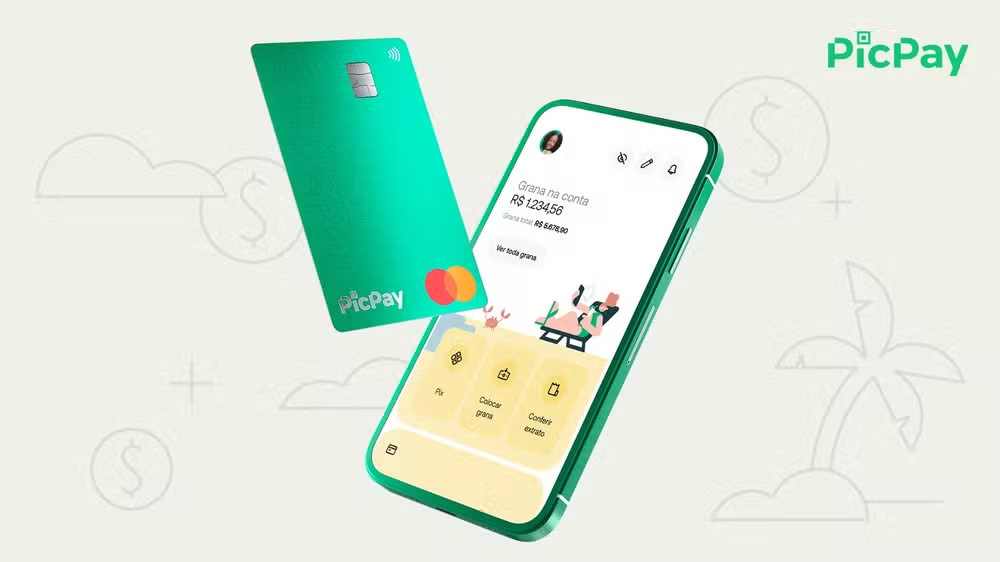
A tecnologia atual permite que os pais tenham controle absoluto em tempo real sobre as transações efetuadas. Notificações instantâneas, bloqueio temporário via aplicativo e definição de limites de gastos diários ou mensais são recursos padrão nos cartões de crédito oferecidos hoje. Essa evolução tecnológica permite que o menor experimente a autonomia financeira de possuir um cartão físico ou virtual integrado às carteiras digitais, enquanto os responsáveis mantêm a supervisão necessária para garantir a segurança das operações.
Cartão Adicional vs. Cartão Pré-Pago: Qual Escolher?
Ao decidir introduzir um jovem ao uso do cartão, os responsáveis geralmente se deparam com duas opções principais: o cartão de crédito adicional e o cartão pré-pago ou de débito sob responsabilidade.
O cartão de crédito adicional é diretamente vinculado ao limite e à fatura do titular responsável. Essa opção é ideal para adolescentes mais velhos, que já demonstram algum nível de discernimento financeiro. A grande vantagem é a possibilidade de usufruir de benefícios do cartão do titular, como programas de pontos ou seguros, além de habituar o jovem ao ciclo de fechamento e vencimento de uma fatura real. Contudo, o risco é maior, pois qualquer descontrole do menor impactará diretamente o score de crédito e o orçamento do titular principal.
Por outro lado, as contas digitais com cartões de débito que operam na função de crédito, mas com saldo pré-recarregado, são muito recomendadas para os mais jovens. Eles oferecem a experiência visual de usar um cartão de crédito em compras online, mas sem o risco de gerar dívidas acumuladas, já que o limite é estritamente o valor previamente depositado na conta. Avaliar a maturidade do menor é o primeiro passo para decidir qual modalidade trará o melhor retorno educativo.
Critérios Essenciais para Escolher o Cartão Ideal
Para selecionar o melhor cartão de crédito para menores em 2026, os pais devem analisar critérios que vão além das taxas básicas. A escolha estruturada garante que a ferramenta cumpra seu papel pedagógico sem gerar dores de cabeça financeiras para a família. Considere os seguintes pontos:
- Ausência de tarifas e anuidade: Priorize instituições que oferecem cartões sem taxa de manutenção ou anuidade. O objetivo é ensinar a poupar, e tarifas administrativas desnecessárias corroem o saldo do menor.
- Controle parental dinâmico: O aplicativo do responsável deve permitir o ajuste imediato do limite de crédito do cartão do menor, além de possibilitar a restrição de compras em categorias específicas de estabelecimentos.
- Ferramentas de educação financeira integradas: Os melhores cartões do mercado vêm acompanhados de aplicativos que oferecem gamificação, missões de poupança, vídeos educativos rápidos e relatórios gráficos didáticos que mostram para onde o dinheiro está indo.
- Segurança digital robusta: A facilidade de gerar cartões virtuais temporários para compras em e-commerce e suporte rápido contra fraudes são essenciais para proteger as economias da família.
Alinhando esses critérios de escolha com as diretrizes de educação financeira do Banco Central, os pais conseguem transformar o cartão de crédito em um instrumento de emancipação financeira consciente e totalmente segura.
Estratégias Práticas de Educação Financeira
Possuir o cartão de crédito é apenas o meio; o aprendizado real ocorre no uso diário. Para que a experiência seja enriquecedora, estabeleça uma rotina de acompanhamento com o jovem. Defina uma mesada ou semanada que será gerida através do cartão, ensinando o menor a distribuir esse valor entre necessidades imediatas, desejos de consumo e metas de poupança de longo prazo.
Uma excelente prática pedagógica é realizar reuniões mensais para analisar a fatura do cartão juntos. Mostre visualmente como pequenos gastos diários acumulam no final do mês. Ensine o conceito de juros e explique de forma clara as consequências de não pagar o valor total da fatura. Ao dar voz e responsabilidade ao adolescente, ele passa a valorizar o limite concedido e a compreender que o cartão de crédito não é uma extensão ilimitada do dinheiro, mas sim um compromisso de pagamento futuro.
Conclusão
Em suma, a escolha do cartão de crédito para menores em 2026 deve ser pautada pelo equilíbrio entre autonomia para o jovem e segurança para os pais. Ao escolher uma ferramenta que ofereça controle parental rigoroso aliado a recursos educativos interativos, os responsáveis proporcionam uma transição suave para a vida financeira adulta. O cartão de crédito deixa de ser um vilão temido e passa a ser reconhecido como um aliado estratégico na construção de uma geração mais consciente, planejada e financeiramente saudável.